


 Sunday, 18 de October de 2026
-

- Câmara
- Notícia
- Secretaria se manifesta em atenção a Indicação envolvendo nova tabela de...
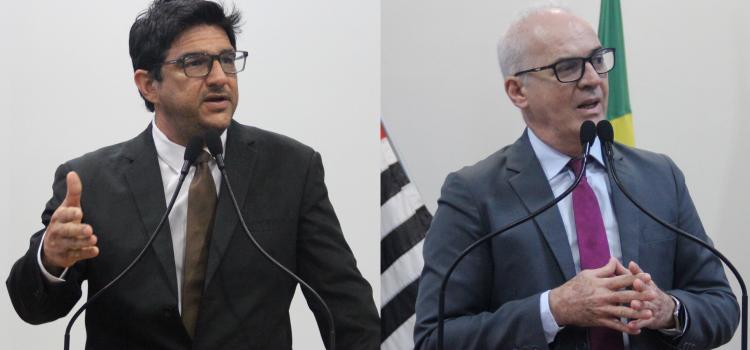
O Secretário Municipal de Fazenda, Marcelo Silva Souza, se manifestou em atenção à Indicação nº 548/2026, dos Vereadores Luís Especiato e Bruno Henrique de Paula, por meio da qual pediam a revogação da Taxa de Licenciamento e Fiscalização de Localização e Funcionamento – TLFLF, prevista na Lei Complementar nº 433, de 26 de setembro de 2025, ou, alternativamente, a revisão de sua cobrança.
Na propositura, Especiato e de Paula afirmaram que a solicitação tem por objetivo “buscar uma forma mais justa de tratamento tributário aos estabelecimentos comerciais e prestadores de serviços do município, especialmente aos pequenos empreendedores, considerando que a TLFLF representa uma obrigação anual que pode produzir impactos financeiros distintos conforme o porte, a atividade desenvolvida e a capacidade econômica de cada estabelecimento”. “A revisão da legislação e dos critérios de cobrança poderá contribuir para uma tributação mais equilibrada, evitando-se que pequenos comerciantes e prestadores de serviços sejam onerados de maneira desproporcional, sem prejuízo do regular exercício do poder de fiscalização do município”, argumentaram os Edis no documento.
Em ofício, Souza explicou que a taxa decorre do exercício regular do poder de polícia municipal, nos termos do artigo 145, inciso II, da Constituição Federal, e dos artigos 77 e 78 do Código Tributário Nacional. “A cobrança periódica, por si só, não caracteriza irregularidade, devendo ser analisada em conjunto com a existência e o efetivo exercício da atividade fiscalizatória correspondente. Nesse sentido, o Supremo Tribunal Federal, no Tema 217 da Repercussão Geral, reconheceu a constitucionalidade da taxa de renovação de localização e funcionamento, desde que demonstrado o efetivo exercício do poder de polícia, mediante a existência de órgão administrativo e estrutura competentes para o desempenho da atividade fiscalizatória”, apontou o Secretário.
Ele frisou que “a preocupação manifestada em relação aos pequenos empreendedores merece consideração pela administração municipal”. “Contudo, a alegação genérica de eventual impacto financeiro, isoladamente, não é suficiente para caracterizar desproporcionalidade na cobrança. Essa avaliação exige exame dos critérios legais, do enquadramento de cada estabelecimento e da relação entre o valor exigido e a atividade fiscalizatória”, apontou Souza.
Ainda, eventual alteração dos elementos legais que disciplinam a taxa depende, conforme o Secretário no ofício, de instrumento legislativo próprio, observados os requisitos constitucionais e legais aplicáveis. “A Indicação parlamentar, por si só, não altera a legislação vigente nem autoriza a suspensão administrativa generalizada da cobrança. Dessa forma, a proposta será analisada sob os aspectos técnico, jurídico, orçamentário e fiscal, sem antecipação de compromisso de revogação ou redução. Permanece assegurada, ainda, a possibilidade de análise individualizada de eventuais erros cadastrais, materiais ou de lançamento, mediante os procedimentos administrativos cabíveis”, informou Souza.
Outros detalhes sobre a Indicação e a manifestação da Secretaria estão disponíveis no link https://jales.siscam.com.br/Documentos/Documento/55488.

